寶寶住院實支實付怎麼賠?不是花多少就賠多少,2026爸媽先看這4件事
寶寶住院花5萬元,不代表實支實付一定理賠5萬元。真正要看保單條款、各項給付限額、實際自費項目與醫療必要性;2024年7月1日起新銷售的實支實付型醫療保險也已依規範落實損害填補原則。
新手爸媽的保險百科全書
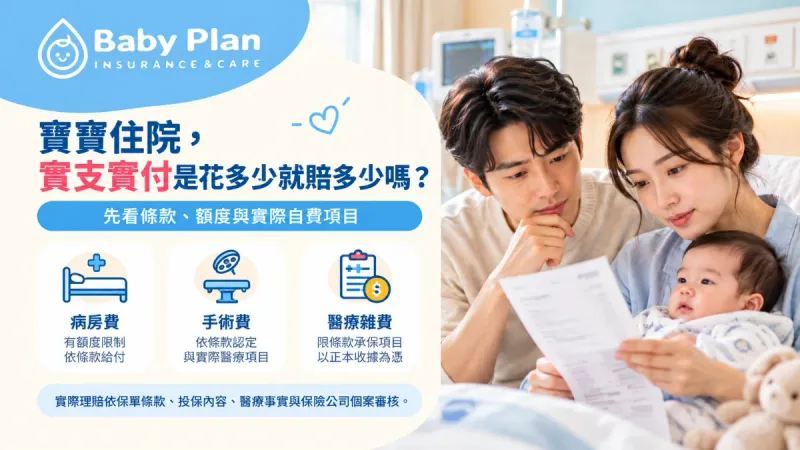
寶寶住院花5萬元,不代表實支實付一定理賠5萬元。真正要看保單條款、各項給付限額、實際自費項目與醫療必要性;2024年7月1日起新銷售的實支實付型醫療保險也已依規範落實損害填補原則。
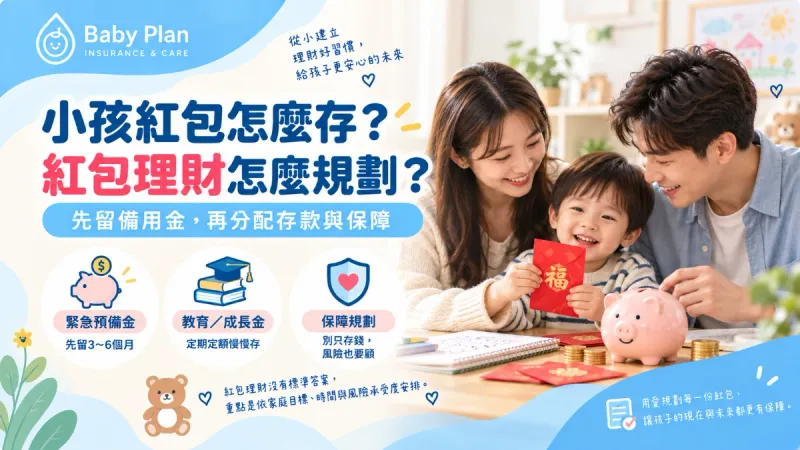
孩子每年收到的紅包,看起來金額不大,但如果從小建立「先分用途、再長期累積」的習慣,紅包就不只是過年的零用錢。本文整理小孩紅包的存款、ETF、定期定額與財商教育做法,也提醒爸媽不要把高報酬試算當成保證。
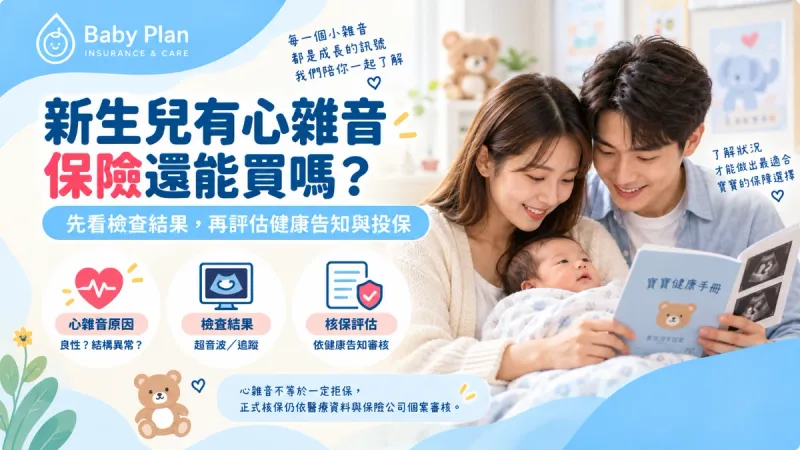
新生兒被醫師聽到心雜音,不代表一定有先天性心臟病,也不能直接推論保險一定會被拒保。真正影響投保評估的,通常是心雜音原因、心臟超音波結果、是否確診結構異常、治療與後續追蹤情況。
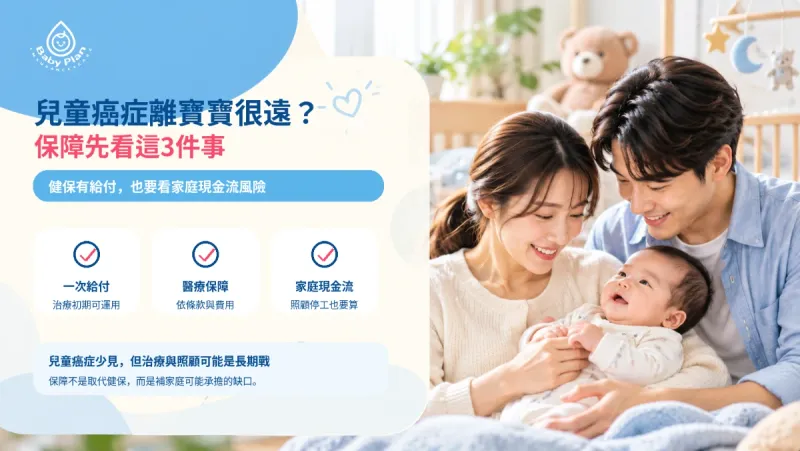
兒童癌症相較成人少見,但一旦進入長期治療,家庭面對的不只是醫療帳單,也可能包含父母請假、停工與長期照顧成本。2026年健保也持續擴大兒童癌症治療給付,因此新生兒規劃癌症保障時,更應先分清楚健保負擔什麼、商業保險又是在補什麼。
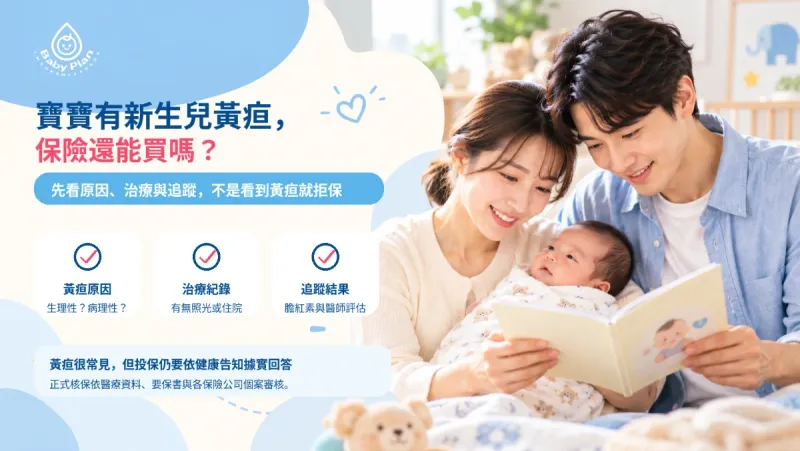
寶寶出生後出現新生兒黃疸很常見,但「很常見」不代表投保時可以忽略。是否影響新生兒保險,通常還要看黃疸原因、膽紅素變化、是否照光或住院、後續追蹤結果,以及實際要保書詢問內容。
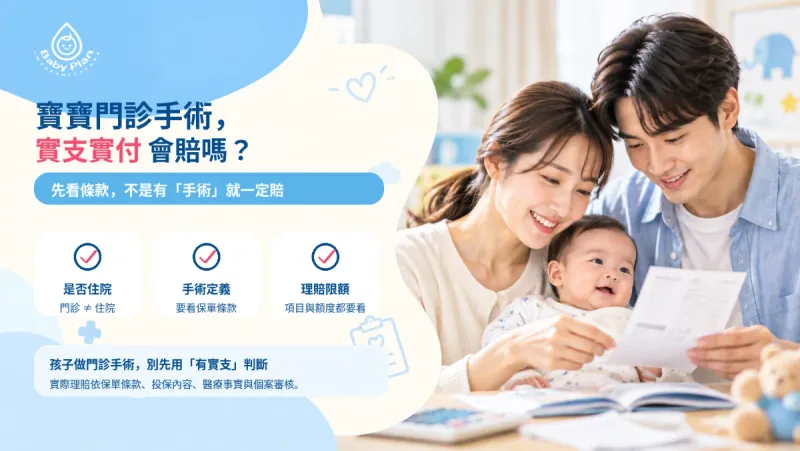
寶寶做了門診手術,不代表實支實付一定會賠,也不能因為沒有住院就直接判定不賠。真正要確認的是保單有沒有門診手術保障、條款如何定義手術、給付限額,以及這次醫療是否符合契約約定。