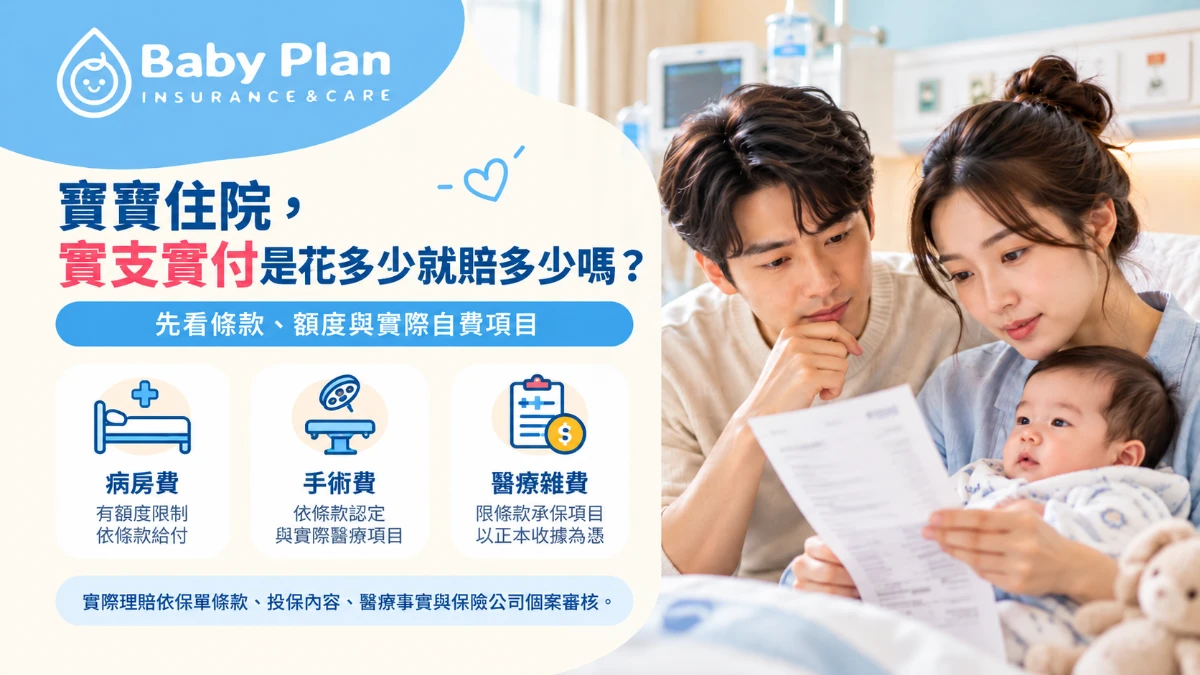
寶寶住院花5萬元,實支實付就一定賠5萬元嗎?
寶寶第一次住院,爸媽看到帳單5萬元,常會直覺想:
「還好有實支實付,這5萬元應該都能拿回來吧?」
答案是:不一定。
實支實付的「實支」並不是「帳單花多少就一定賠多少」,而是符合保單條款約定的醫療費用,在各項給付限額及契約條件內依規定理賠。
所以同樣都是住院花5萬元,兩個家庭最後拿到的保險金可能完全不同。
先看結論
爸媽先記住5件事:
實支實付不是「所有醫療帳單100%報銷」。
要先看病房費、手術費、醫療雜費等項目的條款與額度。
健保不給付的自費項目,也不代表商業保險一定理賠。
2024年7月1日起新銷售的實支實付醫療險已落實損害填補原則。財政部
最終理賠仍依實際保單條款、投保內容、醫療事實及保險公司個案審核。
「實支實付」到底是什麼?
實支實付型住院醫療保險的核心,是針對符合契約約定的醫療費用提供保障。
健保署在「健保協同商保」資料中也說明,實支實付型住院醫療險可能涵蓋自費手術、醫材、住院期間藥物或治療,但實際仍須視個別商品保障內容及額度。衛生福利部
因此「實支實付」真正的意思比較接近:
實際發生費用 → 確認是否符合條款 → 再依各項限額計算。
不是:
實際花5萬 → 保險公司固定給5萬。
寶寶住院帳單,可以先拆成3個部分看
1. 病房費
如果爸媽希望孩子住單人房或雙人房,就可能產生病房差額。
假設某張保單約定的每日病房費限額是2,000元,而實際病房差額是3,500元,就不能直接因為「有實支實付」認定3,500元一定全數理賠。
實際仍須依該保單條款及限額計算。
2. 手術費
如果寶寶需要接受手術,保單可能另外設有手術費給付。
但爸媽要注意:
不是帳單上寫著「手術」兩個字,就一定按照帳面金額全額賠。
有些契約會有給付限額、手術定義或其他約定,必須看實際商品條款。
3. 醫療雜費
這通常是很多家庭最容易低估的地方。
住院期間可能出現:
自費藥物、醫療材料、檢查、處置或其他符合條款約定的醫療費用。
健保署也指出,實支實付型住院醫療險相較單純日額型商品,可能較能支應部分自費手術、醫材及住院期間治療費用。衛生福利部
但仍然要再強調:
「自費」不等於「一定可以理賠」。
有健保,為什麼住院還會有自費?
臺灣健保已經承擔相當多兒童醫療費用。
而且2026年4月起,健保署又提高多項兒童醫療支付,包括兒童加護病房、未滿2歲急性一般病床,以及7項新生兒重大手術等。衛生福利部
但健保並不是所有醫療支出都100%給付。
2026年健保住院部分負擔每次上限為57,000元,全年上限為95,000元;而且健保署特別註明,這個上限並不包含全民健康保險法規定不給付的項目。衛生福利部
所以家庭真正需要注意的,常常反而是:
健保以外的自費醫療選擇。
別等寶寶住院才第一次翻保單
很多爸媽知道自己「有買實支實付」,卻不知道:
病房一天多少?
雜費額度多少?
手術怎麼算?
門診手術有沒有?
等到孩子真的住院才開始查,壓力會非常大。
如果寶寶已經有保單,可以先做一次 BabyPlan 寶寶保障健診,把醫療額度與可能的保障缺口整理清楚。
2024年後的實支實付,還有一個重要改變
金管會在2024年6月27日修正相關規範,自2024年7月1日起,新銷售的實支實付型傷害醫療及醫療保險商品,其理賠應符合損害填補原則,採收據正本理賠。財政部
因此如果爸媽在網路上看到:
「買兩張實支,住院花10萬可以兩邊各賠10萬。」
不能直接把舊文章套用到現在新投保的商品。
尤其不同投保年度、商品條款與既有契約可能不同,應直接查看自己的保單,而不是只看網路懶人包。
實支實付最常見的3個誤解
誤解一:有兩張就一定賠兩倍。
不一定。尤其2024年7月1日起新銷售商品已落實損害填補原則。財政部
誤解二:醫院開的自費項目都會賠。
不一定。還要確認是不是保單承保項目,以及相關限額與契約條件。
誤解三:實支額度越高,保單就一定越好。
也不一定。
爸媽還需要看住院、手術、門診手術、雜費及其他條款如何搭配,以及家庭實際預算。
真正重要的不是「最高額度」,而是:
孩子可能遇到的醫療情境,有沒有相對應的保障。
寶寶住院後,理賠資料不要隨手丟
出院時建議爸媽把:
醫療費用收據、費用明細、診斷證明及其他保險公司要求的文件
一起整理保存。
尤其現行新實支商品涉及正本收據理賠制度,更不要等到申請時才發現正本不知道放哪裡。
各公司要求的理賠文件可能不同,送件前仍應確認自己的保單及保險公司規定。
FAQ
寶寶住院花5萬元,實支實付一定賠5萬元嗎?
不一定。需確認實際費用是否符合保單承保範圍、各項給付限額及契約條件,最終依保險公司個案審核。
自費病房實支實付會賠嗎?
需看保單病房費相關條款及每日限額,不能只憑「自費病房」四個字判定。
自費醫材都可以申請實支實付嗎?
不一定。仍須確認商品條款是否涵蓋該項費用、醫療事實及相關限額。
現在可以買兩張實支實付嗎?
投保規則與可承保張數仍需依現行規範及各公司核保辦理;更重要的是,2024年7月1日起新銷售實支商品已落實損害填補原則,不能把多張保單理解成可以重複獲利。財政部
寶寶出院後要留哪些資料?
至少先保存醫療費用收據、費用明細與診斷證明;實際申請文件仍依保單及保險公司規定。
資料來源
中央健康保險署|健保115年4月起調升兒童、透析及居家照護支付 — 2026/4/1兒童醫療最新支付調整。衛生福利部
中央健康保險署|115年住院部分負擔金額上限 — 2026年每次住院57,000元、全年95,000元,且不含健保不給付項目。衛生福利部
中央健康保險署|新興療法與精準醫療帶動自費需求 — 說明實支實付型住院醫療保險與自費醫療需求。衛生福利部
金融監督管理委員會|113年度金融監督管理基金決算 — 載明2024/7/1起新銷售實支實付型醫療商品落實損害填補原則及正本理賠。財政部
已經幫寶寶買實支實付?下一步不是再買一張,而是先看懂現在這張
拿出孩子的保單,確認:
病房費多少、手術怎麼賠、醫療雜費多少、有哪些限制。
如果看完還是不知道寶寶住院時大概有哪些保障,可以先做 BabyPlan 寶寶保障健診,從現有保單找出保障缺口,而不是直接照抄網路套餐。