【2026 分紅保單攻略】分紅保單優缺點與哪些陷阱?台幣與美元分紅保單懶人包
分紅保單近年來成為不少人進行資產配置與財富傳承時的熱門選擇,分紅保單不僅擁有保險公司的紅利分配機會,也有保障人身風險的基本功能。本篇將詳細解析分紅保單的運作機制、紅利分配規則、市售主流商品條件與保障差異,協助你在規劃壽險保障或資產傳承時,能更有依據地挑選最適合自己的分紅保單,打造更完整的家庭財務保障
瀏覽 投保指南 相關文章
分紅保單近年來成為不少人進行資產配置與財富傳承時的熱門選擇,分紅保單不僅擁有保險公司的紅利分配機會,也有保障人身風險的基本功能。本篇將詳細解析分紅保單的運作機制、紅利分配規則、市售主流商品條件與保障差異,協助你在規劃壽險保障或資產傳承時,能更有依據地挑選最適合自己的分紅保單,打造更完整的家庭財務保障
儲蓄險的優勢為風險較低、強迫儲蓄、保障兼具,適合重視「保障兼具資產保本」的族群!儲蓄險是什麼與如何挑選?儲蓄險是指「有儲蓄功能」的壽險,民眾在規劃時應依自身的需求來規劃,尤其是儲蓄險的「年期」及「幣別」,因為這兩者容易影響到後續是否能持續繳費,若無法持續繳費則有解約風險。故建議在規劃儲蓄險時,先釐清
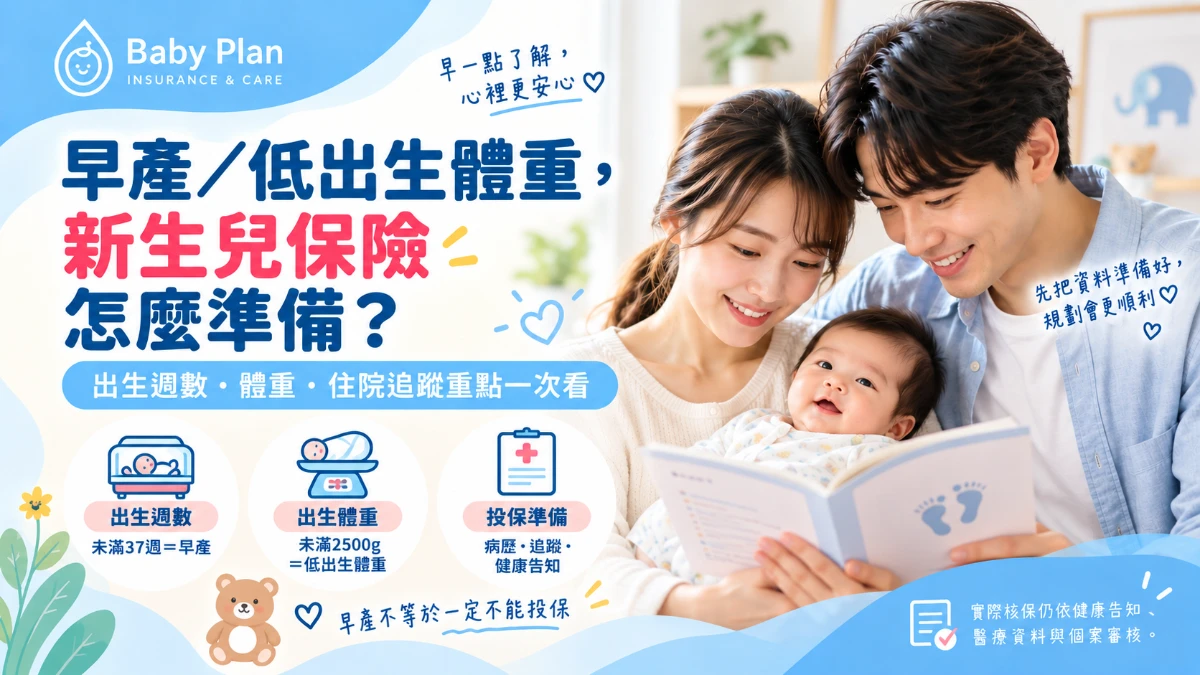
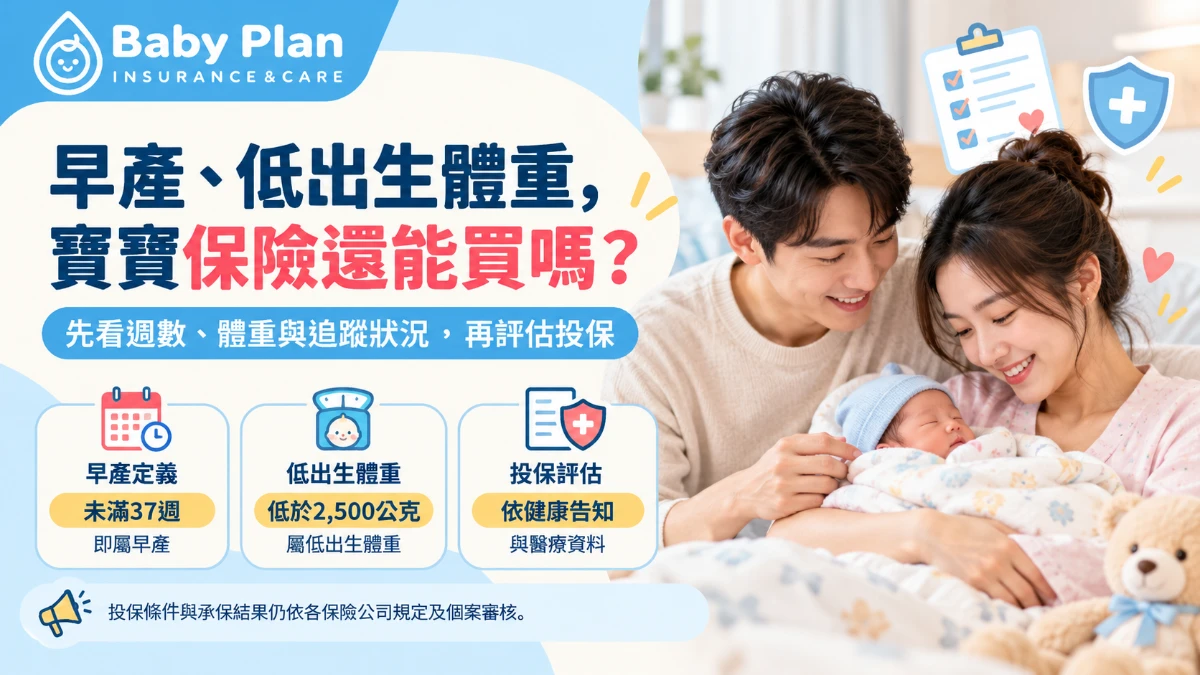
早產或低出生體重,不代表寶寶一定無法投保,但也沒有「滿幾公斤就一定承保」的通用標準。出生週數、出生體重、住院原因、目前健康狀況與後續追蹤,都可能成為核保評估資料。
寶寶早產或出生體重低於2,500公克,不代表所有保險一定買不到,也不能保證馬上可以正常承保。保險公司通常仍會依出生週數、出生體重、住院與治療紀錄、目前生長發展及追蹤資料個案評估。
新生兒聽力初篩「未通過」,不代表寶寶已經確診聽力損失,也不能直接推論保險一定會被拒保。爸媽應先依醫囑完成複篩與必要檢查,再依投保時要保書詢問內容、醫療資料及保險公司個案核保結果評估。
新生兒出生後,爸媽常以為一定要等實體健保卡寄到才能開始準備保險。其實出生登記、健保加保與商業保險是不同程序;本文整理寶寶出生後的辦理順序,以及投保前真正需要確認的身分與健康資料。