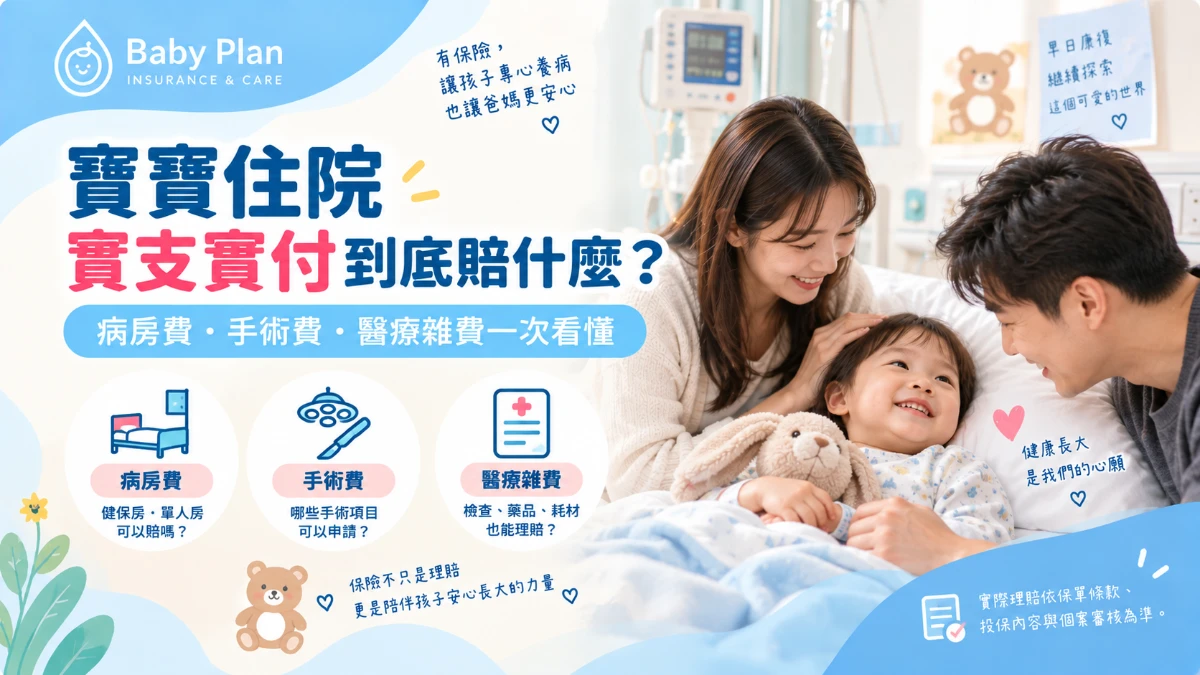
寶寶住院,拿著收據就一定能理賠嗎?
孩子生病需要住院,對爸媽來說已經夠焦慮了。
辦理出院時看到一整疊帳單,很多人的第一個反應都是:
「我有買實支實付,所以這些應該全部都會賠吧?」
其實不一定。
所謂「實支實付」,簡單理解是針對符合保單約定的醫療費用,在契約約定的範圍及限額內給付,並不是醫院開出多少錢,保險公司就一定照單全收。
所以真正重要的不是只有「有沒有買實支實付」,還包括你的保單到底保哪些項目、各項額度多少,以及這次治療是否符合條款約定。
實支實付常見三大保障,看懂就簡單很多
爸媽可以先把住院醫療費用拆成三大類來理解。
一、病房費
寶寶住院後,如果選擇健保病房以外的病房,可能產生病房差額。
例如單人房、雙人房的病房差額,就可能落在部分醫療險的病房費用保障範圍。
但要注意:不是住一天就一定賠固定金額。
實支實付型商品通常仍要依實際支出與契約約定處理,而且每張保單都有自己的每日限額、住院日數限制與給付條件。
所以如果病房一天5,000元,但自己的保障限額較低,超過的部分仍可能需要自行負擔。
二、手術費
第二個爸媽很容易遇到的,就是手術費。
例如孩子因疾病或意外接受手術,相關費用是否可以申請,會涉及保單對「手術」的定義、手術項目及給付方式。
有些保單可能依手術名稱或比例表計算,有些則依條款約定的實際醫療費用限額處理。
因此不能只問:「有開刀是不是就會賠?」
比較正確的問題應該是:
「這次醫療處置是否符合我這張保單對手術的定義與給付條件?」
金管會的實支實付型住院醫療示範條款,也對住院醫療與手術費用給付架構有所規範;但每位保戶最終仍應回到自己實際持有的契約版本確認。
三、醫療雜費
這通常也是實支實付最容易被爸媽忽略,卻非常重要的一塊。
住院過程可能產生藥品、材料、檢查、治療等費用,其中部分自費醫療支出可能依契約約定落入醫療費用保障。
但「自費」兩個字不等於「保險一定賠」。
例如某項醫材或治療即使是醫院建議使用,仍要確認是否符合保單的保障項目、除外責任及額度。
因此看到醫院報價時,不妨先把品項記下來,再對照自己的保單。
健保有付,醫療險還能申請嗎?
這也是常見誤會。
健保與商業醫療保險的角色不同。
健保先協助負擔符合制度的醫療費用,而商業醫療保險則依你購買的契約,處理符合保障範圍的自付醫療支出或其他約定給付。
所以不是「有健保就不能申請保險」,也不是「有保險就所有自費都不用擔心」。
2024年7月後買的實支實付,要特別注意
這是現在爸媽檢視保單時非常重要的一點。
金管會為落實損害填補原則,自2024年7月1日起,新銷售的實支實付型傷害醫療保險與實支實付型醫療保險,其理賠須符合損害填補原則,採收據正本理賠。
不過,如果你的契約是在制度調整前就已經簽訂,並不是直接套用新規定。
主管機關也說明,實施日前已簽訂的保險契約,基於契約安定性及不溯既往原則,仍依當時的保單條款約定辦理。
所以家裡如果有哥哥姊姊以前買的醫療險,跟2026年才替新生兒投保的醫療險,即使都叫「實支實付」,理賠規則也未必完全相同。
寶寶住院後,爸媽可以先準備哪些理賠資料?
不同公司與商品要求可能不同,但實務上可以先留意幾項常見資料:
醫療費用收據
診斷證明書
保險公司的理賠申請書
必要時的醫療明細、手術紀錄或其他證明文件
出院前如果不確定,可以先詢問自己的保險服務人員或保險公司,確認需要申請幾份診斷證明、是否需要醫療費用明細。
這樣可以減少出院後又跑一次醫院的麻煩。
「住院」兩個字,也要看保單怎麼定義
另一個容易踩雷的地方是:
孩子人在醫院待很久,不代表在所有保單中都一定符合「住院」。
例如急診觀察、日間治療或特定醫療安排,究竟是否符合住院定義,應依該張保單的條款及實際醫療紀錄判斷。
因此不要只靠「有沒有睡在醫院」判斷是否能申請。
為什麼保單健診不能只看「我有實支實付」?
很多爸媽傳保單給我們時會說:
「我記得業務員說這張有實支。」
但真正需要看的其實至少有三件事:
保障哪些費用、額度是多少、條款怎麼定義。
同樣叫醫療實支實付,A家庭與B家庭實際能申請的內容可能完全不同。
尤其醫療環境與保險制度都持續變化,如果保單已經買了好幾年,更值得重新整理一次。
保貝計畫提醒
孩子真的住院時,爸媽最重要的工作還是陪孩子好好接受治療。
保險的價值,是讓家庭在面對突發醫療支出時,多一層財務緩衝,而不是讓爸媽為了「到底賠不賠」增加更多焦慮。
如果家裡已經有寶寶保單,可以先把:
醫療實支實付、住院日額、手術、重大傷病、癌症與意外保障
分開整理。
你會比只記得「我一年繳多少保費」更清楚自己真正擁有哪些保障。
如果看不懂自己的保單,也可以把既有保障整理後做一次專業保單健診,先確認缺口,再決定是否需要調整,不必急著重新買一整套。
本文為一般保險知識整理,不代表任何特定保險商品之理賠承諾。實際是否理賠、給付項目與金額,仍應依個別保單條款、投保內容、醫療事實及保險公司個案審核結果為準。
FAQ
Q1:寶寶住院,只要有實支實付就一定全部賠嗎?
不是。須確認醫療費用是否符合保單保障範圍,並受各項給付限額、除外責任及契約條件限制。
Q2:住單人房的差額可以申請嗎?
部分醫療保單可能涵蓋符合條款約定的病房費用,但仍須看每日限額、住院定義及自己的契約內容。
Q3:自費醫材是不是都能用實支實付申請?
不一定。「自費」並不等於「一定理賠」,仍要看該費用是否屬於保單約定的醫療費用及相關限制。
Q4:2024年7月以前買的實支實付也改成正本理賠嗎?
不能一概而論。金管會說明,2024年7月1日前已簽訂的契約,原則上仍依契約簽訂時的保單條款辦理。
Q5:急診待一晚算住院嗎?
不一定。是否符合「住院」須依保單定義、實際醫療安排與醫療紀錄判斷。